
اوبر میبلعد: سرمایهداری چطور آینده را مصرف میکند؟
تیموتی میچل
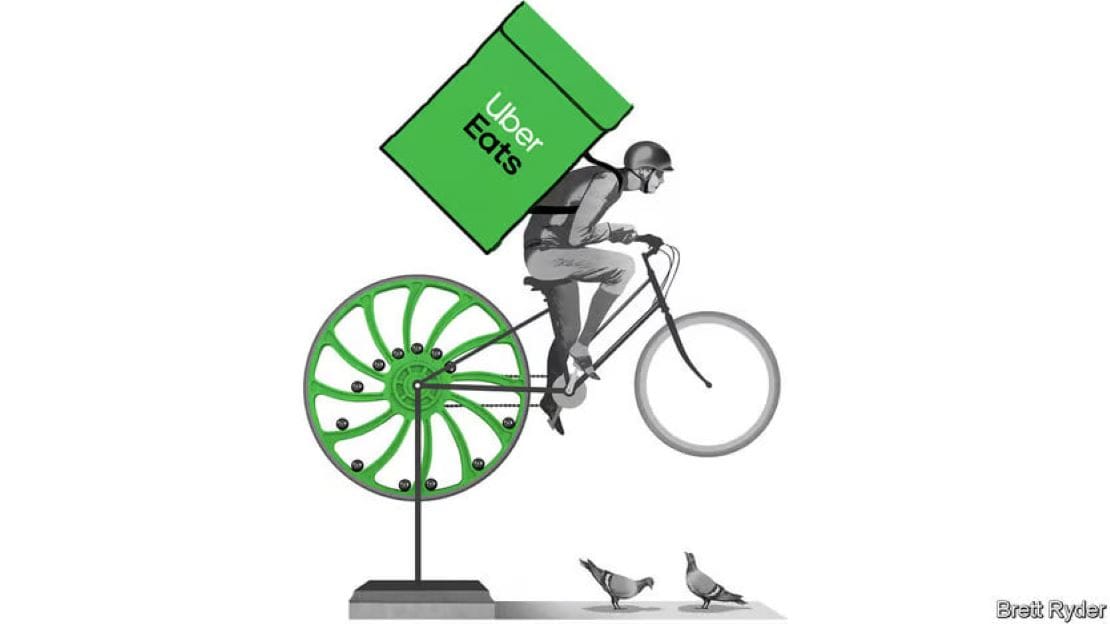
ما در روزگاری به سر میبریم که گویی ثروتهایی خارقالعاده از سرچشمههایی ناشناخته و مرموز پدیدار میشوند. وقتی شرکت آمریکایی اوبر در سال ۲۰۱۹ وارد بازار بورس شد، بازار سرمایه ارزش شرکت را ۸۲ میلیارد دلار برآورد کرد، رقمی هنگفت برای یک شرکت خدمات مسافربری خودرویی با تنها ده سال قدمت که نه هیچگاه مالک خودرویی بوده و نه تا آن روز سودی به دست آورده بود. رسانههای خبری برای توضیح چنین رخدادهایی معمولاً به استعارههایی از علم هواشناسی متوسل میشوند و سود سرمایهگذاران را طوفانی و سربهفلککشیده توصیف میکنند. اصلاً آیا راه دیگری هست که بتوان توضیح داد که مثلاً ۵ میلیون دلاری که گلدمنساکس در ۲۰۱۱ در اوبر سرمایهگذاری کرد، حالا بیش از نیممیلیارد دلار می ارزد و بازدهیای معادل ۱۰۰۰ درصد در ۸ سال داشته است؟ مفسران خردهگیرتر ارزش شرکت را پدیدهای دانستند که گویی با شعبده از «باد هوا» پدید آمده است.[1]
سرچشمهٔ این عایدیهای سرشار هیچ ربطی به هوا و فلک ندارد. برای درک این شیوهٔ پول درآوردن باید روی زمین سخت پا بگذاریم. اگرچه اوبر نمونهای افراطی است، اما شیوهٔ کسب ثروت نامکتسب[2] آن خیلی هم متعارف و معمول است. در واقع این شیوه مشخصهٔ بارز شکل کنونی حیات ماست و کلیدی است تا بفهمیم این روشهای ثروتاندوزی و فقیرسازی موسوم به سرمایهداری، چطور و چرا به وجود آمدهاند و سرنخی است برای درک این نکته که چرا امروزه با فاجعهٔ فروپاشی اقلیمی مواجه شدهایم. شرکت اوبر ارزش خود را با برقراری تمهیداتی عملی برای مصرف آینده خلق کرد.
در این کتاب خواهیم پرسید ما چطور حیات جمعی خود را بر اساس اصل فقیرسازی آینده سازمان دادهایم؛ توسعه و گسترش این اصل را در نابودی رودخانهها بررسی خواهیم کرد و نیز در استعمار سرزمینها و گسترش شهرها و ساختن زیرساختها و در سوزاندن کربن؛ خواهیم دید زندگیهایمان امروز چقدر زیر بار بازپرداخت دیون ناشی از استخراج منابع در گذشته است و پیوندی میان این شیوهٔ به فقر انداختن اکثریت و ثروتاندوزی اقلیت با بحران اقلیمی برقرار خواهیم کرد. رسالت دیگر کتاب بررسی آن زبان اقتصادی و سیاسی مدرنی است که برای توصیف و نظمدهی به این اشکال حیات ساخته و پرداخته شده است؛ بررسی واژگانی از قبیل سرمایهداری، تکنولوژی، مالیه، اقتصاد و رشد اقتصادی، و نیز طرح این پرسش که آیا این واژگان برای فهم نحوهٔ عملکرد فقیرسازی و درک ناتوانی کنونی ما برای اقدامی در مهار فروپاشی اقلیمی، واژگانی بسندهاند؟
شیوههای استخراج درآمد از آینده دیرزمانی است که اینجا و آنجا به کار آمدهاند. تمهیدی که اوبر به کار بسته، یعنی شرکت سهامی، بیش از ۱۵۰ سال به شکل فعلیاش قدمت داشته است. شرکتهای مدرن تحت مالکیت سرمایهگذاران ابتدا در جهان غرب و در قرن نوزدهم فراگیر شدند تا خطوط راهآهن و سایر سازههای عظیم و دگرگونکنندهٔ چهرهٔ زمین و متکی به مصرف بالای کربن را بنا کنند، سازههایی اغلب استعماری که ابعاد و دوامشان اغلب بهای زیستمحیطی و انسانی سهمگینی داشت و به سهامدارانش نوید دستیابی به ثروتی نامکتسب از آینده را میداد. تاریخ شرکتهای سهامی حتی قدمت بیشتری هم دارد و چنان که خواهیم دید به شرکتهای بازرگانی مسلحی میرسد که سوداگران اروپایی سه سده پیشتر برای تسخیر تجارت جهانی خلق کردند، شرکتهایی که به آنان امکان داد سرزمینها را مستعمره سازند و مردمانشان در سراسر زمین را یا نابود کنند، یا به انقیاد بکشند.
چنین شیوههای ثروتاندوزی در اعصار گذشته معمولاً استثناء به شمار میرفت. شرکتهای سهامی فقط با حکم سلطنتی یا مصوبهٔ پارلمانی امکان تأسیس داشتند، ضمن آنکه امتیازنامههایشان معمولاً پس از چند سال منقضی میشد. شرکتهای استعماری اولیه منجر به ایجاد حبابهای سفتهبازی و تحمیل بار جنگهای امپریالیستی میشدند و همواره در معرض خطر مخالفت سیاسی، تعطیلی، ورشکستی یا نیاز به کمک دولتی قرار داشتند. شبکههای تجاری قدیمیتری در آسیا و آفریقا بودند که استعمارگران اروپایی درصدد غصبشان بودند. این شبکهها به ویژه در جهان هند و اسلامی محدودیتهایی بر عقد قراردادهای تجاری برای کسب کالاهای نامعلوم و نادیده در آینده وضع میکردند، چرا که معتقد بودند این الگوهای سوداگرانه به یکی از طرفین امکان میدهد تا سود نامکتسبی از چنگ طرف دیگر بیرون بکشد. با اینهمه، تجارت در مسافتهای دور در سراسر جهان معمولاً بر پایهٔ اعتبار انجام میشد و بُعد مسافت موجب دیرکردی در پرداخت میشد که دریافت قیمت بالاتر را توجیه می کرد؛ بنابراین بعد مسافت و دیرکرد زمانی خود به عنوان منشأ سود عمل میکردند. سنت فقهی اسلامی همچنین تمهیداتی را به رسمیت میشناخت که به بازرگانان اجازه میداد از خرید سوداگرانهٔ داراییهای آتی کسب سود کنند، تمهیداتی مثل استفادهٔ فراگیر از قراردادهای سلف برای پیشخرید محصولات زراعی به قیمت ارزانتر از زارعانی که برای پرداخت مالیات ناچار از تحصیل نقدینگی بودند.[3] اما این آیندهای که مازاد از آن استخراج میشد، همیشه محدود به مدت چرخهٔ کاشت و برداشت یا وسعت مسیرهای تجاری بینمنطقهای بود. اما با گسترش استعمار غربی و به خصوص از عصر امپریالیستی اواخر سدهٔ نوزدهم بود که شرکتهای تحت مالکیت سرمایهگذاران بدل به ابزاری برای کنترل آینده در تمامی قارهها شدند و شیوههای معیشت و سیمای زمین را در مقیاسی عظیم از نو سازمان دادند.
امروزه شرکتی مثل اوبر اگرچه با شیوههایی تا حدی متفاوت کار میکند، اما سودای گسترش سرزمینی کمابیش مشابهی دارد. در پی عرضهٔ سهام این شرکت در سال ۲۰۱۹ در بازار بورس، اوبر وامی ۳ میلیارد دلاری برای خرید شرکت کریم مستقر در دوبی گرفت و کوشید تا خدمات مسافربری خودرویی را در سراسر خاورمیانه و شمال آفریقا به انحصار خود درآورد: بخشی از برنامهٔ اوبر برای کسب برتری در خدمات ترابری در تمامی قارهها. گسترش جغرافیایی چنین شرکتهایی، خواه در گذشته و خواه در زمان حال، هم منشأ ثروت سرمایهگذارانشان است و هم در عینحال این منشاء را از دیده پنهان میکند. آنچه این بنگاهها قصد کنترلش را دارند دستاندازی به درآمدهای آینده است.
ما برای توصیف رابطهٔ اقتصادی خود با آینده زبانی روزمره داریم و از واژگانی چون قیمت سهام، نرخ بهره، پیشرفت تکنولوژی و رشد اقتصادی بهره میگیریم. اما هیچیک از این واژگان منشأ درآمد نامکتسب را روشن نمیکند تا نشان دهد چگونه آیندگان هزینهٔ آن را میپردازند. این مفاهیم همچنین تبیین نمیکنند که حیات کنونی ما چطور زیر بار دِین استخراجهای پیشین از آینده رفته است، یا چگونه این روابط خصوصیشده با آینده در نابودی آیندهٔ جمعی زیستپذیرمان نقش دارند، روابطی که شکلهای آتی حیات را به داراییهایی در حال خریدوفروش در زمان حال بدل میکنند. در حقیقت زبان مالیه ما را نسبت به این رابطه نابینا میکند و به ما القا میکند که معیشت انسانها در آینده سرچشمهٔ این عایدیها نیست، بلکه آنان ذینفعان این ماجرا هستند.
در مواجهه با بحران اقلیمی و سایر اختلالات انسانزادِ موجب بر هم خوردن تعادل سامانههای زمین، از جمله نابودی حوضههای آبریز رودخانهها، زوال زیستگاهها، انقراض شتابان گونهها و مسمومیت زمین و دریا و هوا و بدن انسانها با پلاستیکهای مصنوعی و زیستکشهای کشاورزی، و در عین وقوف به آسیبپذیری بسیار نابرابر جوامع مختلف انسانی در برابر این بحرانها، باید دریابیم که این نابینایی چگونه پدید میآید. ما همین حالا هم از حدود امن و عادلانهٔ دستکاری زمین فراتر رفتهایم و همهجا شاهد اذعانی دیرهنگامیم دال بر اینکه زیستپذیری آیندهٔ سیاره را باید از همین امروز در محاسبات لحاظ کرد.[4] بنابراین ما در زمان حال توأمان با دو شیوهٔ متناقض برای درک آینده زندگی میکنیم: یکی شیوهٔ آخرالزمانی که در بلایا و فجایع کنونی نشانههای عاجل فاجعهای قریبالوقوع را میبیند؛ دیگری سازوکار نابینایی که خود این مصیبت را بر سر ما نازل کرده است، سازوکاری که آینده را به منبعی قابلمحاسبه برای تحصیل ثروتهای خارقالعاده بدل میکند و با تحمیل بدهی بر اکثریت قاطع جامعه، جیب ثروتمندترین اقلیت را در زمان حال پر میسازد. به نظر میرسد دولتها از توجه به این تناقض ناتوانند و اقداماتشان در برابر بازیگرانی که در پی کنترل هرچه بیشتر داراییهای آیندهاند یا بیاثر است یا اساساً در خدمت منافع همان بازیگران پیش میرود. حتی اگر غلبه بر این تنگناها ممکن بود، پیامدهای چنین تغییری باز هم ناممکن جلوه میکند؛ زیرا سرمایهداری، فارغ از هر هزینهای که داشته، همیشه مدعی است که برایمان رشد به ارمغان آورده است. پس چگونه میتوانیم ذیل زمانمندی متفاوتی دوام بیاوریم که آینده در آن با اصل گسترش اقتصادی[5] تعریف نشده باشد؟
از وقتی حیات جمعی خود را حول اصل رشد اقتصادی سازمان دادهایم، همواره تلاشهایی هم برای گوشزد کردن محدودیتهایش در کار بوده است: بارها گفته شده که رشد ناپایدار است یا به درستی اندازهگیری نمیشود یا به بهای هزینههای گزاف اجتماعی و زیستمحیطی حاصل میشود. تمامی اینها نقدهای مهمی به شمار میروند، اما راه دیگری نیز برای نگریستن به رابطهٔ ما با آینده وجود دارد: رشد نه منطق مدرنیتهٔ سرمایهدارانه، بلکه دستاویز و توجیه آن است.
ما در گذشته مدرنیته را اغلب با معیار گسترش مادی و سرزمینی توصیف میکردیم. مورخان سرمایهداری را فرآیندی میدانستند که از اروپا آغاز شد و رفتهرفته گسترش یافت و سراسر جهان را در بر گرفت؛ اما امروزه این دیدگاه را روایتی ناقص از دگرگونیهایی میدانیم که هیچگاه در یک نقطه به صورت منفرد رخ ندادهاند. بازآرایی الگوهای بازرگانی و اعتباری و تشدید استثمار نیروی کار و خاک و نابودی جمعیتها و اکوسیستمها همواره در مقیاسی بیناقارهای جریان داشت. توصیف این فرآیند به مثابهٔ «گسترش» فضاییِ غرب، اگرچه برخی از جنبههای این بازآرایی را بازتاب میدهد، اما چنانکه بسیاری از پژوهشهای پسااستعماری نشان دادهاند، این تبیین حاصل روشهایی در تحلیل دگرگونیاند که با اندازهگیری حرکتهایی که فرض میشد خاستگاهشان اروپاست و در گسترهٔ فضایی و جغرافیاییِ منفعلی رو به بیرون حرکت میکنند، به همان اندازه که حقایق را گزارش میکرد، آنها را پنهان نیز میساخت.
آیا میتوان به شیوهای مشابه در درکمان از زمان نیز بازنگری کرد؟ نه فقط از این طریق که نسبت به برداشتهایی از «تاریخ به مثابهٔ رشد» به همان اندازه نقاد باشیم که نسبت به تلقی «جغرافیا به مثابهٔ گسترش» منتقدیم، بلکه به نوعی رویکرد پسااستعماری مشابهی را نیز بسط دهیم؟ آیا میتوان در این رویکرد چشمانداز کسانی را نیز در شمار آورد که نه فقط سرزمینها و معیشتشان استعمار شده، بلکه آیندهشان نیز از آنان سلب شده است؟ برای دستیابی به چنین مقصودی باید سازوکارهای متنوع استخراج از آینده را بشناسیم، سازوکارهایی که ذیل دستاویز رشد عمل کردهاند.
ارزش، ورای همهچیز
سرمایه پساندازی از گذشته نیست. چنانکه دیگران هم نشان دادهاند و این کتاب نیز بیشتر در آن مداقه خواهد کرد، سرمایه در واقع بهچنگآوری و تسخیر[6] آینده است.[7] میتوانیم تأمل در باب این رابطه با آینده را با موردی سرراست شروع کنیم: یعنی با شیوهٔ کسب ارزش یک شرکت مدرن تحت مالکیت سهامداران. هنگامی که سهام شرکتی وارد بازار بورس میشود، سهام عرضهشده برای فروش نشاندهندهٔ ادعای مالکیت بر سودهای آتی آن شرکت است. از آنجا که این درآمد بلافاصله در دسترس نیست، ارزش درآمد پیشبینیشده برای هر سال به سمت پایین تعدیل یا اصطلاحاً «تنزیل»[8] میشود تا دیرکرد زمانی تا وصولش جبران گردد. با جمع زدن آنچه «ارزش فعلیِ تنزیلشده»[9] نامیده میشود برای سالهای آتیِ سودآوری، ارزشگذاری نهایی شرکت به دست میآید.
بگذارید به مثال اوبر بازگردیم. هرچند عمدهٔ این کتاب به تاریخهایی دیرینتر، نمونههایی گستردهتر و سرزمینهایی غیر از قلمرو یک شرکت تکنولوژی آمریکایی معاصر میپردازد، اما نمونهٔ اوبر میتواند در اینجا به توضیح برخی از مسائل بزرگتر حول سرمایه و نحوهٔ درک ما از آن یاری رساند. به دلیل گسترش اوبر در بسیاری از شهرهای جنوب جهانی علاوه بر اروپا و آمریکای شمالی، نام این شرکت برای بیشتر خوانندگان این کتاب آشنا خواهد بود.
در زمان عرضهٔ عمومی سهام، اوبر هنوز هیچ سودی به دست نیاورده بود. این شرکت بهای سفرهای خودرویی خود را کمتر از هزینهٔ واقعیشان تعیین میکرد تا رقبایش را از میدان به در کند. تزریق یارانه برای این عملیات سالانه میلیاردها دلار زیان بر جا میگذاشت. تحلیلگران مالی برای ارزشگذاری این شرکت فرض را بر این گذاشتند که اوبر به توسعهٔ خود ادامه خواهد داد تا به «برتری در بازار»[10] دست یابد. با حذف گزینههای جایگزین، اوبر و یگانه رقیب آمریکاییاش یعنی لیفت (Lyft) میتوانستند کماکان سهمی از هر کرایهٔ دریافتی رانندگان خود را به چنگ آورند، سهمی که به طور میانگین به ۲۰ درصد میرسید؛ در حالی که از همان برتری فزایندهٔ خود برای کاستن از سهم رانندگان و افزایش هزینهٔ مسافران بهره میبردند. این مفروضات نشان میداد که اوبر شش سال پس از ورود به بورس دست از زیاندهی برخواهد داشت و طی ده سال به سودی سالانه نزدیک به ۵ میلیارد دلار دست خواهد یافت.[11]
شرکت تحت مالکیت سرمایهگذاران صرفاً امکان ادعا بر سودهای آتی را فراهم نمیکند، بلکه سازوکاری برای تسخیر آن درآمدهای موعود در زمان حال است. سرمایهگذارانی که مالک یک شرکت هستند با عرضهٔ سهام برای فروش در بازار بورس، در حقیقت شکلی از مالکیت را میفروشند که به واقع همان تملک امروزیِ داراییهای بهچنگآمده از آینده است. این فرآیند اصطلاحاً «سرمایهایسازی»[12] درآمد آتی نامیده میشود. عایدیهای سرشاری که بانیان شرکت از این فروش به دست میآورند از باد هوا پدید نمیآید، بلکه برآمده از دل استحکام سیاسیِ فرآیند سرمایهایسازی است؛ یعنی روشی برای پولیسازی و به بازار عرضه کردن یک ادعای خصوصی نسبت به آینده.[13] منظور از «استحکام سیاسی»[14] در اینجا تمامی اشکال اقتدار، قانون، نظارت پلیسی، استدلالهای اقتصادی و نادیدهانگاری مطالبات معطوف به عدالت اجتماعی یا آیندهٔ زیستی سیاره است، یعنی همان ارکانی که ارزش خارقالعادهٔ یک ادعای معطوف به آینده وابسته به آنهاست.
این عایدی سرشار نشاندهندهٔ ارزش دِینی است که بر دوش مشتریان و کارگران آیندهٔ این شرکت و جوامع و زیستبومهای متعلق به آنان گذاشته شده است. سود شرکت و در نتیجه سود سهامدارانش به حفظ و حتی افزایش بار این دین سنگین وابسته است. ارزش سهام و سود حاصل از آن بر هرگونه مطالبهٔ کارگران برای دستمزدهای عادلانهتر، تقاضای مشتریان برای قیمتهای پایینتر یا خواستهٔ جوامع برای حفاظت از خیر عمومی اولویت مییابد؛ اولویتی که نشانگر توان برتر شرکت در قیاس با کارگران، مشتریان و این جوامع است. این توانمندی همان قدرتی است که اصطلاح گمراهکننده و محدود «برتری در بازار» بدان اشاره دارد. این بار دِین هزینهٔ ضروری ادارهٔ یک کسبوکار نیست، بلکه هزینهٔ مازادی است که موقعیت برتر شرکت امکان تحمیلش را فراهم میآورد. ارزشگذاری ۸۲ میلیارد دلاری اوبر نمایانگر ارزش کنونی آرایش قدرت این شرکت بود. رانندگان و مسافران شرکت و گروههای جمعیتی گستردهتری که از پیامدهای آن بر حملونقل عمومی و دیگر امور مربوط به خیر جمعی متأثر میشوند، این ارزش را در گذر زمان از جیب خود بازپرداخت خواهند کرد.[15]
بدینترتیب شرکت سهامی آپاراتوسی برای استعمار زمان است. این سازوکار وسیلهای برای ثروتاندوزی گروهی از کارآفرینان و سرمایهداران مالی در زمان حال فراهم میکند که از طریق تحمیل هزینهای مازاد بر دوش دهها میلیون کاربر در آینده ممکن میشود. عایدیهای سرشاری که امروزه نصیب پایهگذاران سازوکارهای کنترلی و گردانندگان خطوط اعتباری برپادارندهٔ این آپاراتوس میشود، از محل درآمد کسانی پرداخت خواهد شد که ماهها، سالها یا دههها بعد زندگی خواهند کرد؛ در واقع تا دوردستترین افقهای آینده که این آپاراتوسِ تسخیرِ آینده توان امتداد داشته باشد.[16] سهام یک بنگاه تجاری گذشته از ثروتاندوزی برای بنیانگذارانش، میتواند منبع کسب عایدی باشد برای سرمایهگذاران خرد و صندوقهای سرمایهگذاری که به خریدوفروش آن میپردازند، نیز برای کسانی که از بابت این معاملات کارمزد دریافت میکنند و برای سفتهبازانی که روی بالا و پایین رفتن قیمت سهام قمار میکنند.[17] فیالواقع با افزایش میزان استخراجهای تحمیلشده بر درآمدهای آتی، حتی افراد نسبتاً مرفه جامعه هم برای حفظ سطح زندگیشان به این شیوههای تسخیر رو میآورند و به صندوقهای بازنشستگی خصوصی، سرمایهگذاری در املاک و مستغلات و سایر داراییهای روبهرشد متکی میشوند. این موضوع تحمیل هزینهها بر آینده را تشدید میکند و به ویژه باری است بر دوش کسانی که روزبهروز از خرید مسکن یا دیگر داراییها ناتوانتر میشوند.[18]
هیچیک از جنبههای این تسخیر آینده منحصر به عصر معاصر شرکتهای تکنولوژی، سرمایهگذاریهای خطرپذیر و شرکتهای مدیریت دارایی نیست. طی سدهها پیش از برآمدن بنگاههای تجاری مدرن، تمهیداتی برای بدهکار ساختن مردمان وجود داشت: معمولاً هم از طریق بازرگانانی که به افراد گرفتار در تنگناهای ناگهانی یا زیر بار تعهدات مالیاتی اعتبار میدادند. اما سود بازرگانان آن زمان بیش از آنکه برآمده از این تعویق زمانی باشد که فرآیند سرمایهایسازی بر آن متکی است، ریشه در بهرهبرداری از تفاوت قیمتها در گسترهٔ فضای جغرافیایی داشت. این ابعاد گستردهٔ مدیون ساختن آینده پدیدهای متأخرتر است. هنگامی که سروکلهٔ روش شرکتی مدرن برای تسخیر درآمدها در یکقرنونیم گذشته پیدا شد، شرکت سهامی سریعاً به چیزی بدل شد که تورستاین وبلن، اقتصاددان برجستهٔ نروژیآمریکایی در سال ۱۹۲۳ «سرور نهادهای حیات متمدن» خواند.[19]
شیوههای دیگری نیز برای استخراج پرداختها از آینده و زیستن زیر بار سنگین دیون گذشته وجود دارد که این کتاب به بررسی چندین مورد آنها خواهد پرداخت. هنگامی که شرکتهای استعماری جنگهای استعماری را آغاز کردند، پادشاهانی که امتیاز تأسیس آنها را امضا کرده بودند برای تأمین هزینههای جنگ به اعتبارات همان بازرگانان بزرگ متوسل شدند و بدهیهای عمومی ویرانگری به بار آوردند. هزینهٔ جنگ برخلاف گذشته که حاکمان آن را از درآمدهای جاری میپرداختند، با گرو گذاشتن درآمدهای مالیاتی سالهای آینده پرداخت شد و پدیدهای را رقم زد که به بدهی ملی معروف گردید؛ فرآیندی که طی آن «ملت» مدرن در مقام کلیتی ابداع شد که باید در قبال این بار تحمیلی پاسخگو باشد.[20] اوراق قرضهٔ دولتی و سایر اشکال بدهی عمومی به بزرگترین ابزارهای خلق اعتبار بدل شدند و قدرت مالیاتستانی را به آپاراتوسی رو به گسترش برای استخراج از آینده تبدیل کردند. نظامیگری در بسیاری از کشورها کماکان ابزاری اصلی برای واداشتن مردمان به رفتن زیر بار بدهیهای طویلالمدت است و سهم منابع دولتی را برای حفظ بهداشت و درمان، آموزش و سایر منافع همگانی کاهش میدهد. اشکال مختلف بدهی ملی در بسیاری از بخشهای جنوب جهانی که هم در تاریخ استعماری و هم در دوران معاصر، بر اثر وابستگی به بستانکاران بینالمللی سنگین شده است، بارها کل کشورها را به ماشینهای تولید بدهی بدل ساخته و سازماندهندگان عرضهٔ اعتبارات را ثروتمندتر کرده است.
در حالی که بدهیهای نظامی، وامهای خارجی و بازارهای سهام شرکتها هزینهها را بر عموم مردم تحمیل میکنند، تمهیداتی بیشمار برای انداختن بار دیون و تعهدات بر دوش افراد و خانوارهای مشخص هم وجود دارد. حدود یک دهه پس از آنکه وبلن دربارهٔ شرکت سهامی نوشت، سروکلهٔ دومین «نهاد سَرور» برای نقد کردن درآمدهای آتی در زمان حال پیدا شد که همان بانک رهنی و بازار مسکن بود. وامهای مسکن که پیش از دههٔ ۱۹۳۰ در ایالات متحده، بریتانیا یا هر جای دیگری چندان به کار نمیآمدند، مسکن را به یکی دیگر از شیوههای رایج سرمایهایسازی تبدیل کردند. این وامها در بسیاری از کشورهای جنوب جهانی امروزه هم به ندرت کاربرد دارند؛ هرچند در کمال تعجب، تبدیل زمین و مسکن به داراییهای مالی در دهههای اخیر همچون راهحلی جادویی برای فقر جهانی تبلیغ میشود. انبوهسازی سوداگرانهٔ مسکن تاریخی بسیار کهنتر دارد، به ویژه در کشورهایی مانند انگلستان که زمین مورد نیاز برای توسعهٔ شهری اغلب در انحصار ملاکان بزرگ خصوصی بود. اما آن زمان خانههای جدید معمولاً اجاره داده میشدند و اجارهبهای اعیان جدا از عرصه و صرفاً بر پایهٔ هزینهٔ ساختوساز محاسبه میگردید.[21] وامهای رهنی مسکن (یعنی وامهای متکی به وثیقهٔ ملک) کاربرد گستردهای نداشت و معمولاً کمتر از نیمی از ارزش خانه را پوشش میداد و اغلب پس از چند سال به صورت یکجا تسویه میشد. ابداع وامهای بلندمدت مسکن در غرب در سالهای پیش و پس از جنگ جهانی دوم، با اتکا به یارانهها و ضمانتهای دولتی و بازپرداخت در اقساط ماهانه در طول چندین دهه، مسکن را بدل به آپاراتوسی گسترده برای تسخیر پرداختها از آینده ساخت. بسازوبفروشهای سوداگر اکنون میتوانستند خانهها را نه به بهای ساختوساز مادیشان، بلکه بر پایهٔ ارزش سرمایهایشدهٔ سکونت در یک خانه در طول سی سال یا بیشتر بفروشند.[22] در نیمهٔ دوم سدهٔ بیستم، وقتی مسکن در سراسر جهان آتلانتیک شمالی به بزرگترین محمل داراییسازی و تولید بدهی بدل شد، بین ۷۵ تا بیش از ۹۰ درصد افزایش قیمت مسکن نه ناشی از هزینهٔ ساختوساز، بلکه ناشی از همین شیوهٔ سرمایهایسازی بود.[23]
با فراتر رفتن چشمگیر قیمت مسکن از هزینهٔ ساختوساز، بنگاههای املاک و صنعت وام مسکن چنان گسترش یافتند که در کسوت آپاراتوسهایی برای مدیون ساختن آینده و تسخیر درآمدهای آتی در زمان حال، با شرکتهای سهامی به رقابت برخاستند. این افزایش نامکتسب ارزش سبب شد تا یکی از معماران نیویورکی بنای نوسازی را چنین توصیف کند: «ماشینی که زمین را وادار به درآمدزایی میکند».[24] ایدهٔ پرداخت برای زمین بازتابی از این واقعیت بود که هزینهٔ فزایندهٔ مسکن خود را به صورت ارزش بالاتر زمینهای آمادهٔ ساخت نشان میداد؛ هرچند این ارزش نه حاصل تغییری در ماهیت زمین، بلکه برآمده از سازوکارهای تقویتشده برای تضمین دههها پرداخت اجاره و اقساط وام مسکن در آینده بود، سازوکارهایی نظیر نظام منطقهبندی شهری، تفکیک نژادی و مصادرهٔ املاک به دلیل ناتوانی در پرداخت دیون. این هزینه حتی برای املاک مستعملی هم دریافت میشد که هزینهٔ خرید زمین و ساختوسازشان سالها پیش تسویه شده بود. این پرداختها نه از خود زمین، بلکه از جیب کسانی تأمین میشد که به سرپناهی برای زندگی یا مکانی برای کار نیاز داشتند. از اینرو سود بانکها و بنگاههای املاک باری مالی و سرسامآور را بر درآمد مردم عادی تحمیل کرد. در دهههای بعد، وام خودرو و کارت اعتباری و شهریهٔ دانشگاه و صورتحساب پزشکی و بسیاری تمهیدات دیگر پدید آمد تا کل جریان حیات انسان را به جدولهای زمانبندی بازپرداخت دیون تبدیل کنند.[25]
امروزه تقریباً هر نوع سازوکار پرداختهای آتی را میتوان سرمایهای کرد. هر دینی که با مطمئنانه بر دوش آینده گذاشته شود، به داراییای بدل میگردد که قابلیت تجمیع، بازاریابی و خریداری در زمان حال با قیمتی تنزیلشده را پیدا میکند؛ از سهام و اوراق قرضهٔ شرکتها گرفته تا بدهی کارتهای اعتباری، از اجارهبهای مسکن تا عوارض زیرساختی، از حق اشتراک آب و برق تا جریانهای داده و از سکوهای معاملاتی و خدمات ابری گرفته تا حقالامتیازهای تألیف موسیقی و نویسندگی.[26] این جریان پرداخت که با قیمتی تنزیلشده به سرمایهگذاران فروخته میشود، غالباً در بازارهای ثانویه دستبهدست میگردد، سپس بار بازپرداخت این پیشپرداخت را به بهای کاملش بر دوش میکشد؛ در نتیجه افزایشی نامکتسب در ارزش پدید میآورد که سرمایهگذار در قالب «بهره» از آن منتفع میشود. بار سنگین سرمایهایسازی صرفاً هزینهای افزوده بر بهای سرمایه یا ارزش دارایی نیست. خود سرمایه اساساً از دل همین فرآیند متولد میشود؛ نه آنگونه که معمولاً میپنداریم به مثابهٔ داراییِ پساندازشده از گذشته، بلکه به صورت همین سازوکارهای استخراج از آینده.
پیش راندن سود
نکتهٔ شگفتانگیز دربارهٔ رابطهٔ ما با آینده این است که در برابر نحوهٔ فقیرسازیاش تا این اندازه نابینا شدهایم، آن هم در حالی که امروز هم داریم زیر بار تحمیلهای پیشین زندگی میکنیم. یک قرن قبل برای اقتصاددانی چون تورستاین وبلن کاملاً واضح بود که به قول خودش این شیوهٔ «خرابکاری» چطور کار میکند. او میگفت کسبوکارها سود خود را نه از طریق نوآوری یا بهرهوری، بلکه از طریق قدرت اخلالگری و مانعتراشی به دست میآورند. همعصر جوانتر و معروفترش، یوزف شومپیتر دیدگاهی متفاوت اما مرتبط دربارهٔ خصلت اخلالگرانهٔ سرمایه داشت و بر وابستگی سرمایه به فرمان راندن بر آینده واقف بود. با شومپیتر در فصل اول در قامت اقتصاددانی جوان در قاهره آشنا خواهیم شد، جایی که به نجات یک شرکت قند و توسعهٔ یک مزرعهٔ کوچک نیشکر یاری میرساند. در سراسر این کتاب به تاریخ امثال این خرابکاریها، تحمیل دیون، فرمانرواییها و اخلالگریها توجه خواهیم کرد. امروزه اقتصاددانان زبان دیگری اختیار کردهاند و این شیوهٔ زندگی را ذیل عنوان «رشد» بازتعریف میکنند، یعنی زندگی به هزینهٔ کسانی که در آینده این بدهیها را بازپرداخت خواهند کرد.
برای نمایش تحمیل این دیون به صورت رشد، دو ترفند به کار رفته است. ترفند نخست در مورد بنگاهی تجاری این است که ارزش فزایندهٔ کسبوکار را نه به قدرت استخراج از آینده و «برتری» شرکت که استخراج وابسته بدان است، بلکه به ارتقای تکنولوژی نسبت دهند. ترفند دوم این است که هم عایدی سرشارِ بهدستآمده در زمان حال و هم هزینههایی را که در آینده برای بازپرداختش تحمیل میشود، به عنوان آوردههایی برابر در تحقق خیری بزرگتر بسنجند؛ یعنی رشد همان پدیدهای که اقتصاد مینامیم. گرچه این استدلالها معمولاً برای توضیح منشأ افزایش ارزش یک کسبوکار مطرح میشوند، اما بازتاب شیوهٔ تفکر فراگیرتری دربارهٔ تکوین سرمایهداری و سرچشمههای عواید نامکتسب هستند.
ترفند اول عایدی را به تکنولوژی نسبت میدهد. مگر نه اینکه ارزشگذاری بالای شرکتهای موفق ناشی از نوآوری است و خود نوآوری به افزایش بهرهوری میانجامد؟ مگر نه آنکه عایدیهای سرشاری که نصیب سرمایهگذاران میشود صرفاً پاداششان برای اشاعهٔ نوآوری است؟ مگر کارکنان و مشتریان آیندهٔ شرکت ذینفعان آتی این بهرهوری و کاهش هزینهها نخواهند بود؟ آیا پیشرفت تکنولوژی همان اصل کلیتری نیست که بر رشد اقتصادها و تمایز جهانی میان ملتهای غنی و فقیر حاکم است؟
بگذارید بار دیگر به مثال ساده اما کارآمد اوبر بازگردیم. موفقیت این شرکت چنانکه هوبرت هوران تبیین میکند، به هیچ دستاورد چشمگیر تکنولوژیکی ربطی ندارد.[27] مدل کسبوکار این شرکت، یعنی جایگزینی ناوگان تاکسی یا لیموزینهای در تملک شرکت با خودروهای شخصی که رانندگانشان بار هزینههای سوخت و مالکیت و بیمه و تعمیر را به دوش میکشیدند، از شرکتهای رقیب اقتباس شده بود. اپلیکیشن گوشی هوشمندش هم برنامهای ابتدایی بود که پیمانکاران بیرونی «سرهمبندی» کرده بودند.[28] اوبر نه گوشی هوشمند را اختراع کرد، نه باتری یونلیتیوم را، نه اینترنت و جیپیاس و شبکههای تلفن همراه و پرداختهای الکترونیکی را و نه هیچ تکنولوژی دیگری که شرکتهای خودرویی به کار میگیرند. در حقیقت اجزای حیاتی این سامانهها با بودجههای دولتی تأمین شده بود، منجمله ماهوارههای موقعیتیاب جهانی (که نیروی هوایی ایالات متحده نگهداریشان میکرد)، پروتکلهای اینترنتی (که گروههای همتای دانشمندان و برنامهنویسان آماتور به عنوان منبعی مشترک توسعه دادند) و مراکز تسویهٔ خودکار برای پرداختها که از سوی بانکهای فدرال رزرو و دیگر خدمات بانکی ملی فراهم میشد. جزء مینیاتوری راهانداز بیشتر این سیستمها، یعنی نیمهرسانای سیلیکونی که در دههٔ ۱۹۵۰ به دست مهندس مکانیک مصریآمریکایی، محمد عطاالله و همکارانش اختراع شد و گفته میشود پرتولیدترین قطعه در تاریخ بشر است، محصول نیاز ارتش آمریکا به قطعاتی آنقدر سبک بود که برای استفاده در صنایع موشکسازی به کار بیایند.[29] تا زمان تأسیس اوبر، کاربرد هماهنگ گوشیهای هوشمند، شبکههای همراه، جیپیاس، پرداختهای الکترونیکی و دیگر سامانهها تقریباً در تمامی عرصههای حیات شهری بسط یافته بود، از سفارش غذا گرفته تا خرید و سوار شدن به اتوبوسهای شهری. کاربرد این ابزارها در حملونقل خصوصی که خود اوبر از استارتآپهای پیشین وام گرفته بود، بهسرعت از سوی اغلب شرکتهای خدمات خودرویی و مؤسسات تاکسیرانی پذیرفته شد.[30] اگر اساساً نوآوریای در کار بوده باشد، نوآوری اوبر انتقال هزینهٔ استفاده از این ابزارها به دوش رانندگان و نیز پر کردن خیابانها از خیل خودروهای خالی در جستوجوی مسافر بود، طوری که شرکتهای رقیب برای بقا به تقلا بیافتند. خود اوبر اذعان کرد که تهدید اصلی برای کسبوکارش نه ظهور تکنولوژیهای جدید، بلکه حضور شرکتهای رقیب در کشورهای مختلف بود که همان خدمات را با قیمتهایی مناسبتر عرضه میکردند.[31]
چنانکه بارها در تاریخ طولانی شرکتهای بزرگ اقتصادی دیده شده است، گسترش اوبر نه بر پایهٔ نوآوری تکنولوژیک، بلکه عمدتاً متکی بر قیمتگذاری چپاولگرانه و آلت دست کردن پشتیبانیهای سیاسی بود؛ اقداماتی با هدف آنکه مقررات شهری را از میان بردارد و شرکتهای رقیب و بنگاههای محلی را از دور خارج کند.[32] سرمایهگذاران خطرپذیر این شرکت را به سرمایهای ۱۳ میلیارد دلاری مجهز کردند که شامل ۳.۵ میلیارد دلار از صندوق ثروت حاکمیتی عربستان سعودی بود، سرمایهای که اوبر آن را برای تعیین کرایههایی بسیار پایینتر از بهای تمامشدهٔ هر سفر به کار برد. در ابتدا شرکت به ازای هر یک دلاری که از جابهجایی مسافران به دست میآورد، ۱.۵ دلار هزینه میپرداخت. بعدها این زیان را کاهش داد، اما این کار را با افزایش سهم خودش از هر کرایه و کاستن از درآمد رانندگانش پیش برد، چندانکه میانگین «نرخ کمیسیون» خود را از ۲۰ به حولوحوش ۳۰ درصد رساند. در مواردی حتی سهمی که اوبر از کرایه برمیداشت میتوانست به ۵۰ درصد یا بیشتر برسد.[33]
این پدیده بیش از آنکه تکنولوژی جدیدی باشد، «شوک امر کهنه» بود.[34] چنانکه اغلب پیش میآید، هستهٔ اصلی این کسبوکار جدید چیزی به شدت تکراری و غیراصیل بود، یعنی همان دمودستگاه مسافرکشی با خودروی شخصی به قدمت صد سال. برای بنا نهادن جهانهای ناپایدار سدهٔ بیستم هیچ دمودستگاهی مهمتر از اتومبیل شخصی نبود. اتومبیل، تولید نفت را به بزرگترین صنعت جهان بدل کرد و بیش از هر ابزار دیگری در افزایش انتشار کربن و تهدید فروپاشی اقلیمی سهیم شد. خودروهای شخصی تأثیری موازی بر نحوهٔ زیست مردم نیز بر جا گذاشتند؛ آنها تا ۵۰ درصد از کاربری زمینهای شهری را به جادهها و پارکینگها اختصاص دادند و امکان حومهنشینی را فراهم ساختند، پدیدهای با الگوهای سکونت متکی بر مصرف بالای کربن، کاربری زمین و حملونقل خصوصی. همچنین مالکیت فردی خودرو که گرانترین کالای خریداریشده از سوی بیشتر خانوارها به شمار میرفت، نخستین و بزرگترین اشکال اعتبارات مصرفی شرکتی را خلق کرد. صنعت خودرو پیشگام ایجاد بدهیهای فردی گسترده شد؛ سیستمی رو به رشد که زندگی روزمره و نیروی کار انسانها در آن به مجرایی برای تأمین پرداخت کارمزدها و بهره به بانکها بدل گشت.
شرکتهای جدید حملونقل بهجای توسعهٔ تکنولوژی نوآورانه، راه متفاوتی برای کسب درآمد از کاربری از خودروهای شخصی یافته بودند تا در کنار شرکتهای نفتی، بسازوبفروشهای املاک، خودروسازان، صندوقهای ثروت حاکمیتی متکی بر نفت و صنعت بانکداری جا خوش کنند. حال دیگر معدودی ابرشرکت جهانی خدمات خودرویی میتوانستند آیندهای را نوید دهند که در آن از هر سفر خودرویی رانت انحصاری استخراج خواهند کرد.
دهههاست که اقتصاددانان و مورخان اقتصادی برای تبیین خلق ثروتهای عظیم به ایدهٔ «تکنولوژی» متوسل شدهاند.[35] نمونههای بیشماری از این شیوهٔ توجیه وجود دارد که نه فقط سود بنگاهها یا کارآفرینانی خاص، بلکه دگرگونیهای بزرگ در سازماندهی حیات جمعی را توضیح میدهد. از استعمار جهان غیراروپایی به دست اروپا گرفته تا انقلاب صنعتی بریتانیا، از مهندسی مجدد زیستبومها از طریق مهار رودخانهها و سدسازی و پاکسازی اراضی گرفته تا احداث راهآهن و شبکههای برق و خطوط لولهٔ نفت و مراکز داده و دیگر زیرساختهای عظیم حملونقل و انبارداری و ارتباطات و نیرو: بارها و بارها ایدهٔ پیشرفت تکنولوژیک توجیهگر قدرت سرمایه برای گسترش بوده است و تقریباً در تمام این مدت هم مورخان تکنولوژی قدرت نسبتداده به نیروی انتزاعی تکنولوژی را مورد تردید قرار دادهاند. مسأله این نیست که ابزارهای متعدد وضعیت انسان را بهبود بخشیدهاند، تازه همین بهبود هم نه همواره برای همگان بوده و نه بدون هزینه حاصل شده، آن هم هزینهای که کمترینش تهدیدی است که متوجه امکان تداوم زیستپذیری سیارهای شده که شرایط لازم برای شکوفایی انسان را فراهم کند. بلکه چنانکه نمونهٔ اوبر نشان میدهد، تحولات فنی حتی در مواردی که حیات را زیستپذیرتر میسازند، غالباً از سرهمبندی اجزای کهنهتری حاصل شدهاند و معمولاً به سرعت همهگیر میشوند.
اقتصادِ باب طبع اقتصاددانان
نوآوری فنی توضیح چندان سرراستی دربارهٔ افزایشهای نامکتسب ثروت به دست نمیدهد. نوشتن این عایدیهای سرشار –و دیونی که متکی بر آنهاست– به پای تکنولوژی، در واقع جنبهای از همان چیزی است که من دستاویز سرمایه[36] مینامم؛ دستاویزی که طی آن مناسباتِ مانعتراشی و کنترل برای مدیون ساختن آینده نادیده گرفته یا بد فهمیده میشوند. علم اقتصاد در این نادیدهانگاری نقشی ویژه دارد. این حوزه از معرفت هیچ سنتی در مطالعهٔ چگونگی تولیدِ همزمانِ ابژههای فنی و مناسبات سیاسی ندارد یا حتی مهمتر از آن، فاقد هرگونه سنتی در این باب است که مرز میان امر فنی و امر سیاسی یا اقتصادی چگونه پیوسته مورد مذاکره است و این مذاکره چطور به تثبیت مناسبات قدرت و معانی مفاهیم کمک میکند. اندیشهٔ اقتصادی در عوض متکی به ایدهای سادهانگارانه از تکنولوژی است، آن هم نه فقط برای فهم عصر حاضر که در همان ایماژ «تِک» (Tech) خلاصه شده، بلکه برای تبیین نفس سرمایهداری. این دستاویز بهجای آنکه سرمایه را رابطهای با آینده ببیند، دیدگاهی قدیمی را جایگزین میکند که سرمایه را وجوه پساندازشده از گذشته میداند، وجوهی که به کارآفرینان وام داده میشود تا معمولاً در ماشینآلات یا تکنولوژیِ لازم برای بیشتر پول درآوردن سرمایهگذاری شود. در تخیل عامه و در مدلهای بسیاری از اقتصاددانان، این تجهیزات فنی خود جای سرمایه مینشینند. آنگاه میتوان عایدیهای سرشار و پرداختهای بهرهای را که نصیب سرمایهگذاران و کارآفرینان میشود، به عنوان پاداشی توصیف کرد که به کسانی داده شده که «پسانداز» ظاهریشان برای رشد ثروت بیشتر به کار رفته است؛ نه به مثابهٔ هزینهای تحمیلی از جانب صندوقهای سرمایهگذاری و موسسات مالی که به پشتوانهٔ امتیازات و حمایتهای تضمینشده از سوی دولت، سازوکار در اختیار گرفتن پرداختهای آتی را سازمان میدهند.
در سایر فصول این کتاب، شماری از اصطلاحات را برای فهم جایگاه علم اقتصاد در تسهیل و در عین حال پردهپوشی تسخیر آینده مطرح خواهیم کرد. این اصطلاحات شامل این موارد است: ایدهٔ «تکنوسیاست»[37] به معنای رویکردی در مطالعهٔ سیاست و اقتصاد سیاسی که فرآیندهای فنی و مادی را نه صرفاً موضوع تحلیل سیاسی و اقتصادی، بلکه همان سازوکارهایی میداند که سیاستمان از آنها شکل میگیرد؛ «سرمایهایسازی» و «اقتصادیسازی»[38] به معنای شیوههایی که به کمکشان کالاها و فعالیتها تسخیر و محاسبهپذیر میشوند؛ مفهوم «ایکونوکان»[39] معطوف به تولید «اقتصاد» مشابه خوانش میشل فوکو از سراسربین جرمی بنتام در مقام ابزاری برای نظمبخشی به میل و مدیریت آینده؛ و سرانجام «توجیه عدل اقتصادی» یا «ایکودیسه»[40] در قیاس با مفهوم الهیاتی «توجیه عدل الهی» یا «تئودیسه» برای فهم نقش علم اقتصاد در توجیه رنجهای بشری. منظور از وامگیری اصطلاحی از حوزهٔ دینپژوهی این نیست که اقتصاد جای دین را گرفته، بلکه چنانکه خواهیم دید، هدف جلب توجه به ظهور همزمان و موازی «دین» و «اقتصاد» به عنوان مفاهیمی مدرن است که کار رویههای بههمپیوستهٔ توجیهگری را انجام میدهند.[41]
با این همه عجالتاً بگذارید سر همان نمونهٔ سادهتر اوبر درنگ کنیم. اقتصاددانان بهرغم شواهد متناقض، کماکان استخراج رانتهای آینده را به پیشرفتهای فرضی تکنولوژی نسبت میدهند. در مورد اوبر، این شرکت اقتصاددانان اختصاصی خود را استخدام کرد تا سلطهٔ فزاینده بر مازاد را منفعتی برای مشتری جا بزنند. انحصار شرکت موجب فراهم آمدن دادههایی محرمانهای شد که اقامهٔ چنین ادعاهایی را ممکن میکرد. اوبر در تعیین کرایهٔ مسافران و دستمزد رانندگان از کنترل انحصاری بر اطلاعات گردآوریشده از تکتک سفرها بهره میبرد. همین موضوع به شرکت امکان داد تا هزینهها را بر اساس الگوریتمی تنظیم کند که محاسبه میکرد دستمزد رانندگان را تا چه حد میتوان پایین کشید یا کرایهٔ مسافران را تا چه اندازه میتوان بالا برد تا سهم خود شرکت در هر لحظه به حداکثر برسد. دور زدن مقررات تعیین کرایه و نادیده گرفتن پرداخت حداقل دستمزد که به «قیمتگذاری جهشی»[42] معروف شد، بدیننحو به عنوان سرچشمهٔ تکنولوژیک ایجاد ارزش جدید تبلیغ میشد. دادههای اختصاصی میلیونها مسافر پرداختکنندهٔ کرایه، ابزاری برای برساختن این استدلال بود.
اقتصاددانان اوبر در سال ۲۰۱۶ مقالهای دانشگاهی منتشر کردند که ارزش این منفعت را برآورد میکرد. آنها مدعی شدند که هر یک دلار پرداختی برای سفرهای اوبر معادل ۱.۶۰ دلار ارزش تولید میکند و رقمی را پدید میآورد که آن را در خیال خود «مازاد مصرفکننده» نامیدند و رقمی بالغ بر ۶.۸ میلیارد دلار در سال میشد. این عدد در واقع مابهالتفاوت میان کرایهٔ دریافتی اوبر و بالاترین کرایهای بود که مسافران احتمالاً حاضر به پرداختش بودند؛ رقمی که بر اساس واکنش آنان به قیمتگذاری جهشی تخمین زده میشد.[43] به بیانی دیگر، ناتوانی اوبر در پیادهسازی کامل الگوریتم قیمتگذاری جهشی و بیرون کشیدن بالاترین قیمت ممکن در هر لحظه، به عنوان منفعتی برای متقاضیان خدمات خودرویی این شرکت جا زده شد. نشریات تجاری و وبلاگهای اقتصاددانان این یافتهها را سندی بر اشکال نوینی از ارزش تبلیغ کردند که تکنولوژی اوبر خلق میکرد. اوبر به اقتصاددانان دانشگاهی دستمزدهایی تا سقف ۱۰۰ هزار دلار پرداخت میکرد تا مقالاتی دانشگاهی در تأیید ادعای شرکت بنویسند؛ یعنی در تأیید این ادعا که روش محاسبهٔ کرایه برای مسافران و پرداختی به رانندگان برای هر دو طرف سودمند بوده است.[44]
بسیاری از اقتصاددانان سخت میکوشند تا اقتصاد را وادارند به تجسم حقیقت ایدههایشان بدل شود، منجمله همین ایده که یک روش قیمتگذاری کارآمدتر یا قهریتر میتواند ارزش بیافریند. نوشتههای آنان اغلب مظهر «تکنولوژیهای خودبزرگبینی» است؛ رویکردهایی با بهکارگیری روشهایی تحلیلی که به لحاظ مکانیکی ماهرانه اما از نظر مفهومی تنگنظرانهاند تا برخی پیشرفتهای فنی را تأیید و ستایش کنند.[45] یکی از اقتصاددانان برجستهٔ دانشگاه شیکاگو که از نویسندگان مشترک مقالهٔ اوبر دربارهٔ قیمتگذاری جهشی بود، این شرکت را «تجسم اقتصاد باب طبع اقتصاددانان» نامید.[46]
آنچه در ظاهر دستاوردی تکنولوژیک به نظر میرسد میتواند در واقع منشأ هزینهها و ناکارآمدیهای تازه باشد.[47] اوبر و لیفت یک ویژگی مهم داشتند که با شرکتهای محلی خدمات خودرویی تفاوت داشت: شرکتهای جدید مالک خودروها نبودند. الزام رانندگان به استفاده از خودروهای شخصی، مالکیت و نگهداری خودروها را گرانتر تمام میکرد، چرا که مالکان خودروها نمیتوانستند از تخفیفهای خرید و بیمهٔ ناوگانی یا از برنامههای تعمیر و نگهداری تحت نظارت شرکت بهرهمند شوند. این شرکتها دستمزد و شرایط کاری رانندگان را تعیین میکردند، اما از شناسایی آنان به عنوان کارمندی که دارای حقوقی چون حداقل دستمزد یا مزایای شغلی است سر باز میزدند. نداشتن خودرو به این شرکتهای جدید امکان میداد تا قوانینی را که شهرداریها برای تنظیم صنعت خدمات خودرویی وضع کرده بودند دور بزنند. مقررات شهری بهرغم تمامی نقصها، امکان ارزیابی صلاحیت و صدور مجوز برای رانندگان و نیز تدوین قوانینی برای تضمین خیر عمومی فراهم میکرد، قوانینی مانند الزام به پذیرش مسافران عازم محلههای فقیرنشین یا تسهیل رفتوآمد افراد دارای معلولیت و همچنین تعیین کرایههایی که حداقل دستمزد رانندگان را تضمین کند.[48]
تضعیف نهادهای مدیریت شهری هزینههای بیشتری هم به همراه داشت که فواید هرگونه پیشرفت فنی احتمالی را خنثی میکرد. هدف بلندمدت اوبر نه فقط نابودی مؤسسات محلی خدمات خودرویی، بلکه انهدام حملونقل عمومی بود.[49] پژوهشی برای آکادمی ملی علوم نشان داد که سفرهای یارانهای و ارزانتر این شرکتها باعث شد مسافران از سیستمهای حملونقل عمومی رو بگردانند و این خدمات عمومی از درآمد محروم شوند.[50] یکی از نویسندگان آن گزارش در پژوهش دیگری دریافت که ۶۰ درصد از کاربران خدمات خودرویی در شهرهای بزرگ و پرتراکم در صورت عدم دسترسی به این شرکتهای جدید «از وسایل حملونقل عمومی استفاده میکردند، پیاده میرفتند، دوچرخهسواری میکردند یا اساساً سفری انجام نمیدادند» و بدیننحو این شرکتها موجب افزایش ۱۶۰ درصدی رانندگی در خیابانهای شهر شدهاند. این شرکتهای جدید برای ایجاد انحصارشان، در دسترس بودن آنی خودروها را تبلیغ میکردند؛ مسألهای که متکی بر حضور خیل رانندگان مازاد در خیابانها به انتظار مسافر بود و به مسدود شدن معابر به بهای تضییع حقوق عابران پیاده و دوچرخهسواران و افزایش آلودگی هوا و مصرف سوختهای فسیلی میانجامید. آن گزارش این پیامدها را در قالب «ترافیک بیشتر، حملونقل عمومی کمتر و برابری و پایداری زیستمحیطی کمتر» خلاصه کرد.[51] مطالعهٔ دیگری نشان داد که ورود خدمات خودرویی اشتراکی به شهرهای آمریکا همچنین نرخ تصادفات و تلفات رانندگی از جمله مرگ عابران پیاده را افزایش داده و به معکوس شدن روند کاهشی دیرینهٔ تلفات رانندگی در آمریکا دامن زده است. با استفاده از معیاری که وزارت ترابری آمریکا «ارزش آماری زندگی» (VSL)[52] مینامد، هزینهٔ سالانهٔ افزایش تلفات مرتبط با این خدمات اشتراکی معادل ۹.۴۸ میلیارد دلار در سال برآورد شد؛ هزینهای که در هیچ کجای محاسبات سود شرکت یا پیشرفت تکنولوژیک لحاظ نشده و نشان از برباد رفتن سهمگین آیندهٔ دهها هزار نفری دارد که در این تصادفات مجروح شدند یا جان خود را از دست دادند.[53]
سودهای آتی این شرکتهای جدید نه از بهرهوری فنی یا بهبود رفاه جمعی، بلکه از فرصتهای ایجاد قدرت انحصاری و راهاندازی کارزارهای سیاسی برای صیانت از این انحصار سرچشمه میگرفت. اوبر کوشید انحصار خود را به خدمات عمومیتر حملونقل هم گسترش دهد و در سال ۲۰۱۵ خدمات تحویل غذایی را با نام «اوبر ایتس»[54] به راه انداخت. اما انحصاری کردن تحویل غذا بسیار دشوارتر از جابهجایی مسافر بود و ظرف پنج سال، شرکت از این خدمات در بازارهای بسیاری از جمله مصر، کشورهای حوزهٔ خلیج و هند دست کشید. این سودای توسعه هیچ نوآوری فنی به همراه نداشت و هیچ راهی برای تبدیل یک شرکت زیانده به ماشین سودآوری در آینده پیش پا نمیگذاشت، مگر در جایی که قدرت سیاسی شرکت امکان استخراج پرداختهای رانتی را از رانندگان و مشتریان آتی برایش فراهم میکرد. اوبر چیزی جز آینده را نمیبلعد.
رشد
اما ترفند دوم برای بدفهمیدنِ شیوهٔ زندگی ما به بهای آینده چیست؟ یعنی همان توصیف رابطهٔ ما با آینده در قالب مقولهٔ «رشد». تسخیر عایدیهای آتی در زمان حال، بازتاب انتظار کسب سود در آینده است. با رشد کسبوکار «رشد اقتصادی» نیز پدید خواهد آمد. این درآمد شاید از آینده بیاید، اما از آیندهای است که بیگمان بزرگتر و مرفهتر خواهد بود. بر اساس این دیدگاه، عایدی سرشار کنونی پاداشی است برای کارآفرینانی که رشد را مهندسی و رفاه بیشتری برای همگان خلق میکنند.
رشد اقتصادی نیز درست مانند پیشرفت فنی، دستاویز سرمایه و شیوهای است که طی آن رابطهٔ ما با آینده به غلط شناسایی میشود. در این دستاویز میتوان دو وجه را از هم تفکیک کرد: رشد تکتک بنگاههای تجاری و آنچه به مثابهٔ رشد کل جامعهٔ بشری پدیدار میشود. اینگونه شده که ما دومی را با معیارهای اولی محاسبه میکنیم و کل حیات جمعی بشر را به نحوی میسنجیم که گویی مجموعهای از بنگاههای تجاری است. چنانکه در ادامهٔ کتاب خواهیم کاوید، نام نامتعارفی که بر این بنگاه جمعی نهادهایم «اقتصاد» است.
وجه نخست این دستاویز، همان بنگاههای مجزا و سرمایهگذارانش است. کارآفرینان اولیه سهام خود را به دیگر سرمایهگذاران میفروشند و آنان مالکیت درآمدهای آتی شرکت را به دست میآورند. بعید است این خریداران از عایدیهای سرشاری بهرهمند شوند که نصیب سرمایهگذاران بنیانگذار شده و اگر بازار بورس تشخیص دهد که برآوردهای مؤسسان دربارهٔ درآمدهای آتی غلوآمیز بوده، با خطر از کف دادن پول خود هم روبرو خواهند شد. با این حال برای ترغیبشان به خرید، رانتهای آینده با قیمتی تنزیلشده به آنان پیشنهاد میشود.
این تنزیل با احتساب عایدیِ بالقوهای محاسبه میشود که خریداران سهام میتوانستند با خرید سهام کسبوکار دیگری به دست آورند. عرف بر این است که ارزش این درآمد ازدسترفته برابر با مبلغی فرض میشود که بانکها برای اعطای اعتبار به یک بنگاه مطالبه میکنند، یعنی همان نرخ بهره. مفهوم «بهره»[55] روشی مدرن برای توصیف مفهومی موسوم به ارزش زمانی پول است، ارزشی که امروزه آن را خصلت ذاتی و طبیعی پول میپنداریم. اما همانطور که در این کتاب نشان خواهیم داد، بهره را بهتر است محصول سازوکارهای مدرنی چون شرکت سهامی دانست که پرداخت درآمدها را با مطمئنانه به تعویق میاندازد و نیز محصول صنعت بانکداری که این پرداختهای آتی را در قالب پول اعتباری موجود در زمان حال تجمیع میکند.[56] بدون چنین سازوکارهایی برای تعویق مطمئن و تجمیع، چیزی به نام ارزش زمانی پول وجود نمیداشت. در واقع با توجه به نحوهٔ خلق بخش عمدهٔ پول در دنیای امروز از طریق عرضهٔ اعتبار به دست بانکها، عملاً هیچ پولی وجود خارجی نداشت.
عمل تنزیل آینده نوعی تکنولوژی سیاسی است. این رویه پیشینهای دیرپا دارد که در فصل سوم به آن بازخواهیم گشت.[57] روش بیارزشسازی و خرید درآمدهای آتی معمولاً وارونه توصیف میشود. سرمایهگذار عادی آن را نه خرید پول با قیمتی تنزیلشده، بلکه نوعی «سرمایهگذاری» در زمان حال میفهمد که ارزش آن به شکلی در گذر زمان «رشد» میکند. واژهٔ رشد نوعی گسترش مادی را القا میکند، اما برای وقوع چنین رشدی هیچ نیازی به افزایش در ابعاد فیزیکی یا پیچیدگی مادی نیست. اگر بنا به تغییری باشد، چنین رشدی مستلزم کوچک شدن و انقباض است: چرا که عایدی آینده با کسری از ارزش واقعیاش تصاحب میشود. این انقباض با سازماندهی قدرتِ تعویق است که حاصل میگردد. پول بر حسب ماهیت خود دارای توانایی خرید عایدی آتی با قیمتی تنزیلشده نیست. این توانایی برآمده از این واقعیت است که میتوان زمان را کنترل کرد، آن هم از طریق ساخت آپاراتوسی سیاسی که آینده را با مطمئنانه تسخیر و مستعمره میسازد. ما امروزه در جهانی ساکن شدهایم که بیش از پیش ذیل حاکمیت چنین سازوکارهایی اداره میشود. ما ارزش آینده را با تکوین سازوکارهایی که امکان تصاحب ارزان آن را در زمان حال فراهم میآورند کاهش میدهیم و سپس مسیر رسیدن به آن آیندهٔ مسروقه را به مثابهٔ «رشد» تجربه میکنیم.
معضل دیگر ایدهٔ رشد این است که صرفاً مشخصهٔ بنگاههای تجاری مجزا تلقی نمیشود، بلکه گویی مسیر حرکت جمعی جامعه است. برای مدیریت کنترل زمان، چارچوب سیاسی فراگیرتری پی ریخته شده است که به تثبیت زمانمندیِ گاه ناپایدار بنگاههای تجاری یاری میرساند. این سازهٔ پشتیبان که تازه فقط در اواسط سدهٔ بیستم ابداع شد، «اقتصاد» نامیده میشود. ما معمولاً اقتصاد را بر حسب مقولات فضایی درک میکنیم، یعنی مجموع کل تراکنشهای پولی در محدودهٔ جغرافیایی مشخص. اما اقتصاد نوعی ماشین زمان هم به شمار میرود و شیوهایست برای تنظیم رابطهٔ ما با آینده –در واقع تولید آینده به مثابهٔ چارچوبی که زندگیمان باید درونش مدیریت شود. ماهیت اقتصاد نیز درست مانند ارزش یک بنگاه تجاری این است که «رشد» را به نمایش بگذارد، یعنی سالبهسال گسترش یابد. چنین رشدی در اقتصاد نیز درست مانند بنگاه، این واقعیت را پنهان میسازد که بخش بیشتری از عایدیهای آینده با بهایی تنزیلشده به چنگ آمده است. بازپرداخت بعدی این مبالغ به بهای کاملشان، شیوهٔ مصرف آینده را به چیزی تبدیل میکند که همچون افزایش در ابعاد و اندازه به چشم میآید.
هنگامی که خانوارها کالاهای مادی میخرند و مصرف میکنند، مصرفشان به عنوان بخشی از اقتصاد محاسبه میشود. اما وقتی آنها دیونِ تحمیلشده از سوی بنگاههای انحصاری، پرداختهای بهرهای مطالبهشده از جانب بانکها و شرکتهای وام مسکن، بدهیهای ناشی از آموزش و درمان و هرگونه هزینه و عوارض تحمیلی دیگر برای خدمات روزبهروز خصوصی و انحصاریشدهتر را پرداخت میکنند، تمامی این هزینههای فزاینده ذیل سنجش «رشد» محاسبه میشوند. در واقع بخش معتنابهی از این رشد کذا در ایالات متحده و بسیاری از کشورهای دیگر، حاصل رانتها و کارمزدها و مبالغ مازادی از این دست است که حال سهم فزایندهای در هزینهٔ تولید کالاها یا ارائهٔ خدمات دارند.[58]
ما در جهانی زندگی میکنیم که برای مدیون ساختن آینده سازمان یافته است، جهانی که عایدیهای فردایش با کسر تنزیل به بستانکاران واگذار میشود و بعداً افراد بدهکار به بهای کامل بازپرداختش میکنند. مابهالتفاوت میان تنزیل اولیه و بازپرداخت کامل بعدی به عنوان رشد اقتصاد اندازهگیری و به غلط بهبود رفاه جمعی انگاشته میشود.
این اشکال معاصر مالیه و بدهی گاه تحت عنوان «مالیهسازی» توصیف میشوند، اصطلاحی که این هزینهها را در تقابل با نیازها و بهرهوری اقتصاد «واقعی» –یعنی تولید کالاها و خدمات واقعی– قرار میدهد. به دو دلیل ایدهٔ مالیهسازی اصطلاحی نیست که ما در این متن به کار ببریم: نخست آنکه پول اعتباری و بدهی هرگز با شعبده از «باد هوا» پدید نمیآیند؛ بلکه مستلزم برپا ساختن آپاراتوسی واقعی برای تسخیر پرداختهای آینده است، آپاراتوسی که کنترل بر آن سرچشمهٔ تمام پولهای اعتباری است. از این حیث، تلاش اوبر برای تولید سود مالی از طریق کنترل مادی بر نحوهٔ جابهجایی فیزیکی میلیونها انسان در سطح شهرها، به هیچ وجه پدیدهای نامتعارف نیست. دوم آنکه این تقابل میان امر مالی و امر واقعی، دقیقاً همان تمایز گمراهکنندهای است که باید نحوهٔ تولیدش را دریابیم. پژوهشی مهم دربارهٔ مالیهسازی آن را چنین تعریف میکند: «گرایش فزایندهٔ اقتصاد به سودآوری از طریق مجاری مالی به جای فعالیتهای مولد»، و میافزاید که واژهٔ مولد به فعالیتهایی اشاره دارد که متضمن «تولید یا تجارت کالاها» هستند. این واقعیت که شرکت فورد و سایر خودروسازان اکنون از بازوهای مالی خود و از طریق اعطای وام برای خرید خودرو سودی بیش از ساخت خود خودروها کسب میکنند، مثالی گویاست از اینکه میتوانیم سود محقق از وام را از سود حاصل از فروش خودرو متمایز کنیم.[59] با این همه، گرچه تمایز میان مالیه و تولید تمایزی واقعی است، اما پدیدهٔ جدیدی نیست. چنانکه این کتاب نشان خواهد داد، سرمایهداران همواره سود خود را از تأمین مالی و تولید اشکال آتی حیات به دست آوردهاند و محصولاتشان به این اشکال وابسته است. تمایز قائل شدن میان شکل آتی حیات و «محصول» ملازمش، و در نتیجه تمایز میان «محصول» و «مالیه»، یا میان اشیای واقعی و پول صرف، در قدیم و برای پروژههایی نظیر استعمار جهان غیراروپایی، صنعتیسازی متکی بر کربن یا ظهور شرکتهای سهامی مدرن همانقدر حیاتی بوده که برای تحولات متأخرتر. در واقع چنانکه در فصل سوم مطرح خواهد شد، آنچه انقلاب صنعتی مینامیم میتواند بیراههای تلقی شود؛ رخدادی که چونان اختلالی در سازوکارهای خلق اعتبار رخ داد، هرچند اختلال و بیراههای که آنچه موسوم به مالیهسازی است، به مسیری تازه سوق داد. آپاراتوسهای اعتباری همواره از دل اشکال واقعی حیات ساخته میشوند، منجمله پروژههایی نظیر بازآرایی یک سامانهٔ رودخانهای یا سایر طرحهای امپریالیستی برای دگرگونسازی سیمای زمین و تخریب زیستبومها که بهزودی دربارهشان خواهیم گفت.
رشد در چشم ما همچون امتداد مسیر حرکت انسان در دل زمان جلوه میکند که با نیروهای مدرنیزاسیون پیش رانده میشود. ما برای نامگذاری قدرتی که ما را به جلو میراند از واژگانی چون سرمایهداری یا جهانیسازی استفاده میکنیم. این اصطلاحات میتوانند ایدهٔ رشد را امری طبیعی و محتوم بنمایند. این واژگان همچنین نگریستن به ورای این وضعیت را هم دشوار میسازند. ما با اتکا بر درکی خامدستانه از زمان تاریخی، یعنی زمانی که آیندهاش چیزی فراتر از امتداد روبهجلوی گذشته و حال نیست، از فهم آینده به مثابهٔ چارچوبی سیاسی و مادی درمیمانیم؛ چارچوبی که نه از پیشروی طبیعی زمان، بلکه از تکنیک تسخیر و تکنولوژیهای محاسبهای برساخته شده است که زندگی ما به بهای آنهاست. گویی رهایی از معضل رشد مستلزم معکوس ساختن حرکت خود تاریخ است.
بسیاری از روایتها در مورد مسألهٔ اقلیم که خاستگاههایشان را در فصل نخست بررسی خواهیم کرد و در پایان کتاب هم بدان بازخواهیم گشت، تقصیر مخمصهٔ فعلی را به گردن پدیدهٔ رشد میاندازند. آنها به درستی به نابسندگی بخش عمدهٔ تلاشها برای کاهش سوزاندن سوختهای فسیلی و دیگر اقدامات ویرانگر زیستکره اشاره میکنند. اما ما اغلب این ناکامیها را به رابطهای عام با آینده نسبت میدهیم که به کمک دستاویز سرمایه، آن را به غلط همان منطق تاریخ میانگاریم.
نمیتوان انکار کرد که برخی فرآیندها با شتابی فزاینده پیش رفتهاند، مانند استخراج زغالسنگ و نفت. اما این را نیز میدانیم که چیزهای دیگری کاهش یافتهاند، نظیر وسعت جنگلهای بارانی یا میزان اوقات فراغت اکثر مردم. شاید زمان آن رسیده که لفظی مثل رشد را به نحوی محدودتر به کار گیریم تا فقط برخی دگرگونیها را توضیح دهد و در نتیجه آن را بدل به واژهای عام برای تعریف رابطهٔ خود با آینده نکنیم.
با چنین کاری درخواهیم یافت که رایجترین کاربرد ایدهٔ رشد در سیاست معاصر که از مالیه و علم اقتصاد برگرفته شده است، نه دلالت بر حرکت جمعی جامعه، بلکه اشاره به قواعد مبهم حسابداری شرکتی دارد؛ قواعدی که شیوهای از زیستن به بهای آینده را توصیف میکنند. این قواعد با پریشانی و گمراهی حواس که دستاویز سرمایه موجد آن است، چشم ما را نسبت به نحوهٔ تحلیل رفتن آینده نابینا میسازند.
سرمایه برخلاف تصویری که روایتهای عامهپسند اغلب ترسیم میکنند پول یا ثروت نیست؛ و برخلاف توصیف معمول اقتصاددانان، داراییها یا ماشینآلاتی هم نیست که بتوان برای تولید ثروت به کار گرفت. سرمایه عبارت است از قدرت مدیون ساختن آینده. اصطلاح «دستاویز سرمایه» به ایدهها و تمهیداتی اشاره دارد که توجه را منحرف میکنند، جهت نگاه را تغییر میدهند یا بر این مدیونسازی سرپوش میگذارند. این تمهیدات شامل مفاهیمی چون رشد و پیشرفت فنی است که در این مقدمه بررسی شدند، اما همچنین دربرگیرندهٔ مفاهیمی چون پول، بهره، اقتصاد و چندین و چند مورد دیگر است که این کتاب به بررسی آنها خواهد پرداخت. دستاویز نوعی (گم)راهسازی[60] یا جهتدهی است؛ دستاویز در لفظ به معنای «جای دیگر» یا «در مکانی دیگر» است و میتواند توأمان جنبهای زمانی و جنبهای مکانی داشته باشد. چنانکه خواهیم دید این جنبهها شامل بدفهمی ما نسبت به چگونگی تولید آینده در نسبت با زمان حال است، اما در عین حال انحراف جغرافیاییِ موسوم به «غرب» را نیز در بر میگیرد. تاریخ سرمایه را هر قدر جهانی کنیم یا بکوشیم جایگاه اروپا را در این تاریخ محلی و ولایتی[61] جلوه دهیم، این تاریخ بار دیگر مرکزیت خود را در جهان اروپاییآمریکایی بازمییابد.[62] ما در سراسر این کتاب و در موارد گوناگون، این «جای دیگر» را مدنظر قرار خواهیم داد و از جمله در مقاطعی کلیدی، تاریخ جهان هندواسلامی را بررسی خواهیم کرد. در حقیقت بیش از نیمی از فصول کتاب بر تجربهٔ مصر تکیه خواهد داشت؛ سرزمینی که تاریخهای فرآیند سرمایهایسازی و دستاویزهای آن را میتوان با وضوح تمام بازشناخت. «دستاویز سرمایه» دست آخر هم دقیقاً همین است: خود سرمایه به مثابهٔ دستاویز. ما اغلب اوقات به جای دریافتن فرآیند نامتعین سلطه[63]، یعنی همان سرمایهایسازی آینده، ساختاری به نام «سرمایهداری» را جایگزین میکنیم. ما با سرمایه نه به مثابهٔ شیوههای فرمان راندن بر آینده، بلکه همچون یک شیء، یک دارایی یا یک ارزش برخورد میکنیم. سرمایه با پرت کردن حواس ما از درک راههای پدید آمدنش، به دستاویزِ خود بدل شده است.
[1] Sridhar Natarajan, ‘Goldman (GS) Missing Uber IPO, Gets Potential $600M Consolation’, Bloomberg UK, 6 May 2019, bloomberg.com (accessed 16 July 2025); Hubert Horan, ‘Can Uber Ever Deliver? Part 20’, Naked Capitalism, 30 May 2019, nakedcapitalism.com (accessed 16 July 2025). این بند و برخی از بندهای بعدی بر پایهٔ مقالهٔ من با این مشخصات تدوین شده است:‘Uber Eats: How Capitalism Consumes the Future’, in Bruno Latour and Peter Weibel, eds, Critical Zones: The Science and Politics of Landing on Earth, Cambridge, MA: MIT Press and ZKM Karlsruhe, 2020: 84–8.
[2] unearned
[3] نک به فصل سوم.
[4] Johan Rockstrom et al., ‘Safe and Just Earth System Boundaries’, Nature, 619, 2023: 102–11.
[5] economic expansion
[6] Capture
[7] Thorstein Veblen, The Theory of the Business Enterprise, New York: Charles Scribner’s Sons, 1904; Jonathan Nitzan and Shimshon Bichler, Capital as Power: A Study of Order and Creorder, London: Routledge, 2009; Jonathan Levy, ‘Capital as Process and the History of Capitalism’, Business History Review, 91: 3, 2017: 483–510; Tim Di Muzio, ed., The Capitalist Mode of Power: Critical Engagements with the Power Theory of Value, London: Routledge, 2013; Tim Di Muzio and Richard H. Robbins, Debt as Power, Manchester: Manchester University Press, 2016; Carolyn Hardin, Capturing Finance: Arbitrage and Social Domination, Durham, NC: Duke University Press, 2021; Carl Wennerlind, Casualties of Credit: The English Financial Revolution, 1620–1720, Cambridge, MA: Harvard University Press, 2011. این رویکرد به سرمایه در بیانی عامتر همچنین الهامگرفته از استدلال Julie Graham و Katherine Gibson برای اتخاذ رویکردی ساختارشکنانهتر نسبت به سرمایهداری است درJ. K. Gibson-Graham, The End of Capitalism (As We Knew It): A Feminist Critique of Political Economy, Minneapolis, MN: University of Minnesota Press, 2006; و نیز متأثر از پژوهش روشنگر Anna Tsing پیرامون «امکان حیات در ویرانههای سرمایهداری» در:The Mushroom at the End of the World, Princeton, NJ: Princeton University Press, 2015; و تأکید Michel Callon درMarkets in the Making, Brooklyn, NY: Zone Books, 2021, مبنی بر اینکه نباید به سرمایهداری یا بازارهای سرمایهدارانه منطقی انتزاعی نسبت دهیم، منطقی که در واقعیت باید مدام از نو ابداع شود. برای بررسی دیگر رویکردهای متأخر به مقولات سرمایهداری، سفتهبازی و آیندهمندی نک بهRitu Birla, Stages of Capital: Law, Culture and Market Governance in Late Colonial India, Durham, NC: Duke University Press, 2009; Arjun Appadurai, The Future as Cultural Fact: Essays on the Global Condition, London: Verso, 2013; Jens Beckert, Imagined Futures: Fictional Expectations and Capitalist Dynamics, Cambridge, MA: Harvard University Press, 2016; and Sandra Kemp and Jenny Andersson, eds, Futures, Oxford: Oxford University Press, 2021.
[8] discounted
[9] present discounted value
[10] market dominance
[11] بحث حاضر پیرامون ارزشگذاری شرکتی اوبر بر پایهٔ آماری است که در منابع زیر ارائه شده و در آنها وابستگی سودآوری اوبر به «برتری در بازار» تبیین گردیده است:
Aswath Domadaran, ‘Uber’s Coming Out Party’, Musings on Markets (blog), 15 April 2019, aswathdamodaran.blogspot.com; and ‘Lyft Off?’, Musings on Markets (blog), 7 March 2019, aswathdamodaran.blogspot.com (both accessed 28 June 2019).
[12] capitalising
[13] دربارهٔ سرمایهایسازی نک به Nitzan and Bichler, Capital as Power و بسیاری از مطالعات گردآوریشده در capitalaspower.com (accessed 16 July 2025)؛ همچنینAndrew Leyshon and Nigel Thrift, ‘The Capitalization of Almost Everything: The Future of Finance and Capitalism’, Theory, Culture & Society, 24: 7–8, 2007: 97–115; Fabian Muniesa et al., Capitalization: A Cultural Guide, Paris: Presses des Mines, 2017; Eli Cook, The Pricing of Progress: Economic Indicators and the Capitalization of American Life, Cambridge, MA: Harvard University Press, 2017; Gunnar Heinsohn and Otto Steiger, Ownership Economics, New York: Routledge, 2012; and Suresh Naidu, ‘A Political Economy Take on W/Y’, in Heather Boushey, J. Bradford DeLong, and Marshall Steinbaum, eds, After Piketty: The Agenda for Economics and Inequality, Cambridge, MA: Harvard University Press, 2017: 99–124. همچنین نک به مطالعات ناظر بر گسترش متأخر داراییسازی، از جملهLisa Adkins, Melinda Cooper, and Martijn Konings, The Asset Economy, London and New York: Polity Press, 2020; Kean Birch and Fabian Muniesa, eds, Assetization: Turning Things into Assets in Technoscientific Capitalism, Cambridge, MA: MIT Press, 2020; and Brett Christophers, Rentier Capitalism: Who Owns the Economy, and Who Pays for It?, London: Verso, 2020.
[14] political robustness
[15] اوبر در سال ۲۰۲۳ برای نخستین بار سودی عملیاتی معادل ۱.۱ میلیارد دلار گزارش کرد و یک سال بعد از سودی ۲.۸ میلیارد دلاری خبر داد. این سودآوری با رویهٔ شبههناک برآورد افزایش در ارزش دفتری سهام غیرقابلمعاملهای ممکن شد که این شرکت در موسساتی در اختیار داشت که اوبر را در چین، روسیه و جنوب شرق آسیا از میدان به در کرده بودند و نیز از طریق «آزادسازی ارزشگذاری» داراییهای مالیاتی انتقالی (اعتبارات مالیاتی و دیگر داراییهایی که تا زمان پیدایش احتمال درآمد مثبت برای تهاتر، قابل مطالبه نبودند) و همچنین از راه تداوم کاستن از سهم رانندگان از دریافتی مسافران. Hubert Horan, ‘Can Uber Ever Deliver? Part Thirty-Five’, Naked Capitalism, 25 February 2025, nakedcapitalism.com (accessed 16 July 2025).
[16] دربارهٔ اصطلاح «آپاراتوس تسخیر» که برگرفته از Gilles Deleuze و Félix Guattari است نک به فصل اول.
[17] چنانکه در فصل اول بحث خواهد شد، برخی از سفتهبازیها ممکن است شکست بخورند و به نابودی عواید تسخیرشده بیانجامند. با این وجود تخریب سرمایه در قیاس با تسخیر آینده بسیار ناچیز است.
[18] Adkins, Cooper, and Konings, The Asset Economy.
[19] Thorstein Veblen, Absentee Ownership and Business Enterprise in Recent Times, London: George Allen & Unwin, 1923: 86.
[20] نک بهJ. G. A. Pocock, ‘Commerce, Credit and Sovereignty: The Nation-State as Historical Critique’, in Béla Kapossy et al., eds, Markets, Morals, Politics: Jealousy of Trade and the History of Political Thought, Cambridge, MA: Harvard University Press, 2018: 265–84.
[21] Patrice Derrington, Built Up: An Historical Perspective on the Contemporary Principles and Practices of Real Estate Development, New York: Routledge, 2021: 86–106.
[22] Richard K. Green and Susan M. Wachter, ‘The American Mortgage in Historical and International Context’, Journal of Economic Perspectives, 19: 4, 2005: 93–114.
[23] Thomas Piketty and Gabriel Zucman, ‘Capital is Back: Wealth-Income Ratios in Rich Countries 1700–2010’, The Quarterly Journal of Economics, 129: 3, 2014: 1255–310; در تحلیلهای متعارف، فرایند سرمایهایسازی به هزینهٔ فزایندهٔ «زمین» نسبت داده میشودKatharina Knoll, Moritz Schularick, and Thomas Steger, ‘No Price Like Home: Global House Prices, 1870–2012’, American Economic Review, 107: 2, 2017: 331–53.
[24] این اصطلاح از Cas Gilbert در منبع زیر است ‘The Financial Importance of Rapid Building’, Engineering Record, 41, 30 June 1900: 624. نک بهSharon Irish, ‘A “Machine That Makes the Land Pay”: The West Street Building in New York’, Technology and Culture, 30: 2, 1989: 376–97; and Lucia Allais et al., eds, Architecture and Land in and out of the Americas, New York: Temple Hoyne Buell Center for the Study of American Architecture, Graduate School of Architecture, Planning and Preservation, Columbia University, 2023: 79–82, buellcenter.columbia.edu (accessed 16 July 2025).
[25] Maurizio Lazzarato, The Making of the Indebted Man, Cambridge, MA: MIT Press, 2012; Costas Lapavitsas, Profiting Without Producing: How Finance Exploits Us All, London: Verso, 2013; Michael Hudson, ‘The Transition from Industrial Capitalism to a Financialized Bubble’, World Review of Political Economy, 1: 1, 2010: 81–111; دربارهٔ تاریخ دیرپای این موضوع بنگرید بهDavid Graeber, Debt: The First 5,000 Years, 2nd edition, New York: Melville House, 2011.
[26] Leyshon and Thrift, ‘Capitalization of Almost Everything’; Christophers, Rentier Capitalism; Doug Henwood, Wall Street: How it Works and For Whom, London: Verso, 1998; Randy Martin, Financialization of Daily Life, Philadelphia, PA: Temple University Press, 2002.
[27] Hubert Horan, ‘Will the Growth of Uber Increase Economic Welfare?’, Transportation Law Journal, 44, 2017: 33–105.
[28] Mike Isaac, Super Pumped: The Battle for Uber, New York: W.W. Norton & Co., 2019: 58, 84–7.
[29] P. R. Morris, A History of the World Semiconductor Industry, London: Institution of Engineering and Technology in association with the Science Museum, 1990: 27–37.
[30] Katrina M. Wyman, ‘Taxi Regulation in the Age of Uber’, N.Y.U. Journal of Legislation and Public Policy, 20: 1, 2017: 24–9.
[31] Uber Technologies Inc., Annual Report 2022, US Securities and Exchange Commission, 2022, sec.gov (accessed 16 July 2025).
[32] برای مروری بر تاریخ انحصار شرکتی در ایالات متحده بنگرید بهMatt Stoller, Goliath: The 100-Year War Between Monopoly Power and Democracy, New York: Simon & Schuster, 2020. دربارهٔ گسترش استفاده از قیمتگذاری غارتگرانه بنگرید بهMatthew T. Wansley and Samuel N. Weinstein, ‘Venture Predation’, Journal of Corporation Law, 48, 2023: 813.
[33] Hubert Horan, ‘Uber’s Path of Destruction’, American Affairs, 3: 2, 2019: 108–33; Hubert Horan, ‘Can Uber Ever Deliver? Part Thirty-Three’, Naked Capitalism, 9 August 2023, nakedcapitalism.com (accessed 16 July 2025); Horan, ‘Can Uber Ever Deliver? Part Thirty-Five’.
[34] David Edgerton, The Shock of the Old, Oxford: Oxford University Press, 2007.
[35] صورتبندیهای کلاسیک در تاریخ اقتصادی از جمله شامل موارد زیر است:G. N. von Tunzelmann, Steam Power and British Industrialisation to 1860, Oxford: Clarendon Press, 1978; and David Landes, The Unbound Prometheus: Technological Change and Industrial Development in Western Europe from 1750 to the Present, Cambridge: Cambridge University Press, 2003 [1969]; و در علم اقتصادRobert Solow, ‘Technical Change and the Aggregate Production Function’, Review of Economics and Statistics, 39, 1957: 312–20; and J. Bradford DeLong and Lawrence H. Summers, ‘Equipment Investment and Economic Growth’, Quarterly Journal of Economics, 106: 2, 1991: 445–502.
[36] the alibi of capital
[37] technopolitics
[38] economisation
[39] EconoCon اصطلاحی کنایی و ابداعی از سوی نویسنده است که از ترکیب و جناس میان Panopticon (سراسربینِ بنتام و سازوکار انضباطی فوکو) و واژهٔ Con (در زبان عامیانه به معنای فریبکاری، شیادی و ترفند کلاهبرداری) ساخته شده است؛ ابزاری که همزمان نقش دستگاه سراسربینی و انضباط اقتصادی و نیز شعبدهای برای تسخیر آینده را ایفا میکند.
[40] Oikodicy نویسنده این واژه را در قیاس با Theodicy (تئودیسه، اصطلاحی از لایبنیتس در توجیه عدل الهی در برابر مسألهٔ شر) و با ترکیب Oikos (ریشهٔ یونانی اقتصاد) و Dike (دادگری و توجیه حقانیت) ساخته است تا کارکرد علم اقتصاد را در توجیه رنجها، تخریبها و هزینههای تحمیلیِ سرمایهداری نشان دهد.
[41] Michel Foucault, Discipline and Punish: The Birth of the Prison, New York: Pantheon, 1977; Joseph Vogl, The Specter of Capital, Stanford, CA: Stanford University Press, 2015.
[42] surge pricing یا همان قیمتگذاری پویا، به معنای قیمتگذاری در زمان اوج تقاضا.
[43] Peter Cohen et al., ‘Using Big Data To Estimate Consumer Surplus: The Case of Uber’, NBER Working Paper No. 22627, September 2016, nber.org (accessed 16 July 2025).
[44] Felicity Lawrence, ‘Uber Paid Academics Six-Figure Sums for Research to Feed to the Media’, The Guardian, 12 July 2022.
[45] Sheila Jasanoff, ‘Technologies of Humility: Citizen Participation in Governing Science’, Minerva, 41: 3, 2003: 223–44, تجدیدچاپ درSheila Jasanoff, Science and Public Reason, Abingdon, UK: Routledge, 2012: 167–84.
[46] Stephen J. Dubner, ‘Why Uber Is an Economist’s Dream’, Freakonomics (podcast), 7 September 2016, freakonomics.com (accessed 24 May 2019).
[47] Horan, ‘Growth of Uber’.
[48] مقررات شهری فرسنگها با وضع بینقص فاصله داشت اما بر خلاف یک شرکت جهانی با انحصاری تقریباً کامل بر این صنعت، در برابر اعتراضات محلی، سازمانیابی سیاسی و اصلاحات انعطافپذیر بود. لندن، نیویورک و کالیفرنیا متعاقباً کوشیدند تا اوبر را مشمول قوانین کار سازند و موفقیتی نسبی نیز داشتند.
[49] اوبر اذعان کرده بود که «حملونقل عمومی میتواند جایگزینی برتر برای خدمات جابهجایی ما باشد و در موارد متعدد، گزینهای سریعتر و کمهزینهتر برای سفر در بسیاری از شهرهاست» Uber Technologies Inc., Annual Report 2022.
[50] National Academies of Sciences, Engineering, and Medicine, The Role of Transit, Shared Modes, and Public Policy in the New Mobility Landscape, Washington, DC: The National Academies Press, 2021.
[51] Schaller Consulting, The New Automobility: Lyft, Uber and the Future of American Cities, 25 July 2016, schallerconsult.com (accessed 16 July 2025).
[52] Value of a Statistical Life
[53] John M. Barrios, Yael Hochberg, and Hanyi Yi, ‘The Cost of Convenience: Ridehailing and Traffic Fatalities’, Journal of Operations Management, 69: 5, 2023: 823–55.
[54] Uber Eats
[55] interest
[56] Stefano Sgambati, ‘Rethinking Banking: Debt Discounting and the Making of Modern Money as Liquidity’, New Political Economy, 21: 3, 2016: 274–90.
[57] Liliana Doganova, Discounting the Future: The Ascendancy of a Political Technology, Brooklyn, NY: Zone Books, 2024; Fabian Muniesa and Liliana Doganova, ‘The Time that Money Requires: Use of the Future and Critique of the Present in Financial Valuation’, Finance and Society, 6: 2, 2020: 95–113.
[58] Michael Hudson and Dirk Bezemer, ‘Incorporating the Rentier Sectors into a Financial Model’, World Economic Review, 1, 2012: 1–12. افزون بر این چنانکه در فصل هشتم خواهیم دید، حتی بهاصطلاح هزینههای تولید شامل مبالغ هنگفتی برای پرداخت بهره است؛ رانتی که بخش مالی به برکت کنترل انحصاریاش بر خلق اعتبار تحمیل میکند.
[59] Greta Krippner, Capitalizing on Crisis: The Political Origins of the Rise of Finance, Cambridge, MA: Harvard University Press, 2011: 4. تعریف او متکی بر منبع زیر استGiovanni Arrighi, The Long Twentieth Century: Money, Power, and the Origins of Our Times, London: Verso, 1994. دربارهٔ تمایز مسألهساز میان امر واقعی و امر مالی بنگرید به Nitzan and Bichler, Capital as Power.
[60] (mis)direction
[61] provincialise the place of Europe: اشاره به اثر معروف دیپش چاکرابارتی، ولایتی کردن اروپا (Provincializing Europe). [م.]
[62] Karuna Mantena اصطلاح دستاویز (alibi) را برای اشاره به «جایی دیگر» به کار میگیرد، یعنی فرآیندی از جابهجاییِ معکوس که در آن منابع توجیه امپراتوری از متروپل به مستعمره منتقل میشودAlibis of Empire: Henry Maine and the Ends of Liberal Imperialism, Princeton, NJ: Princeton University Press, 2010. من این وجه از دستاویز سرمایه را در فصل چهارم دنبال خواهم کرد.
[63] uncertain process of domination